Estudiantes denuncian amenazas y hostigamiento y cuestionan la respuesta escolar. La protesta del viernes 16 de octubre puso el foco en las condiciones para continuar las clases y evitar nuevas exposiciones.


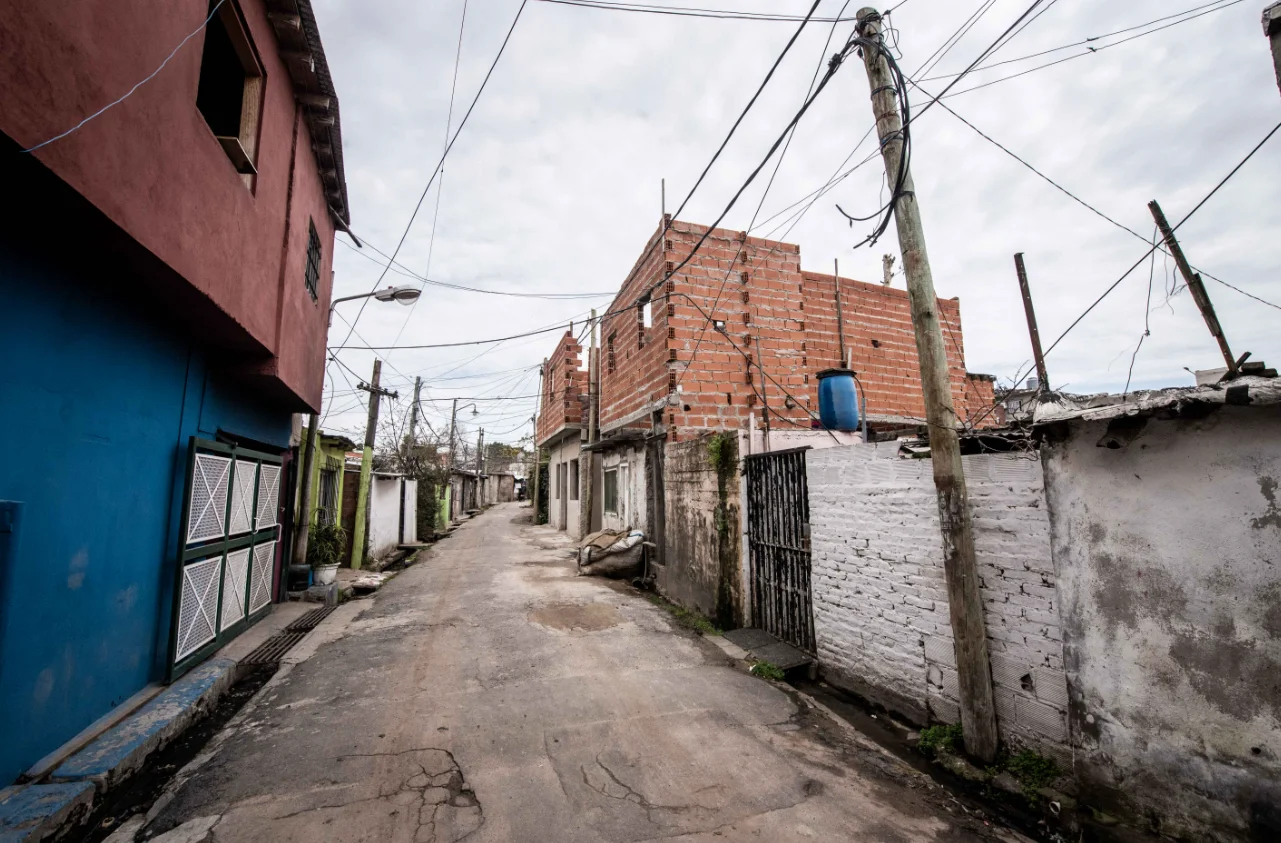 La economía de los hogares del Conurbano enfrenta dificultades que exceden la búsqueda de trabajo. En los partidos del Gran Buenos Aires, la pobreza alcanzó al 36,9% de las personas durante el primer semestre de 2026, mientras la desocupación fue del 8,8% de la población económicamente activa en el segundo trimestre, según las cifras difundidas del INDEC.
Los indicadores describen problemas diferentes. La desocupación comprende a quienes no tienen empleo y lo buscan activamente; la pobreza considera si los ingresos conjuntos de un hogar alcanzan para cubrir la canasta correspondiente a sus integrantes. Tener una ocupación, por lo tanto, no garantiza que una familia quede fuera de la pobreza.
La remuneración, la cantidad de horas de trabajo y las personas que dependen de esos ingresos forman parte de esa cuenta. Una familia puede necesitar sumar otra actividad o ampliar su jornada para sostener gastos que se repiten todos los meses.
El endeudamiento agrega una dificultad: permite afrontar una necesidad inmediata, pero compromete recursos futuros. Su efecto depende del monto, las condiciones de devolución y la capacidad del hogar para pagar sin volver a pedir dinero.
Cuando el préstamo se destina a lo indispensable
La Encuesta Municipal de Población de San Martín aporta un ejemplo territorial de esa dinámica. Entre los hogares relevados que solicitaron préstamos, el 54% destinó el financiamiento a alimentos, servicios y gastos de salud considerados en conjunto.
El informe también señala que el 68% de los hogares con solicitudes de préstamos en curso durante el último año registraba pagos atrasados o deudas impagas. La morosidad comprende sus obligaciones y no necesariamente el incumplimiento de ese préstamo específico.
El estudio se realizó mediante 840 entrevistas y una muestra no probabilística. Sus resultados permiten analizar a la población consultada, pero no establecer una tasa de endeudamiento para todo el Conurbano ni compararla directamente con los indicadores del INDEC.
El destino del dinero muestra por qué importa observar algo más que el acceso al crédito. Financiar alimentos o servicios significa asumir compromisos para consumos que deberán afrontarse nuevamente. Al llegar la devolución, la siguiente compra de comida o la próxima factura también necesitarán recursos.
Esta situación puede alcanzar incluso a hogares cuyos ingresos superan la línea de pobreza. Estar por encima de ese umbral no informa, por sí solo, cuánto dinero queda disponible después de pagar obligaciones ni qué margen existe para enfrentar un imprevisto.
Por eso, empleo, ingresos y deuda necesitan examinarse juntos, conservando sus diferencias. El trabajo aporta recursos; su estabilidad y remuneración condicionan la organización del hogar; los compromisos acumulados reducen lo que podrá utilizarse después.
Para las familias, el problema termina expresándose en una cuenta concreta: cuánto entra, qué debe pagarse y cuánto del próximo ingreso ya tiene destino. Cuando pedir prestado permite cubrir lo indispensable, los alimentos se consumen y los servicios vuelven a facturarse, pero la obligación de devolver el dinero permanece.