El Gobierno de la provincia de Buenos Aires oficializó el congelamiento durante 90 días de las tarifas de la Verificación Técnica Vehicular (VTV), por lo que quedó postergado el aumento del 17% previsto para el segundo semestre.


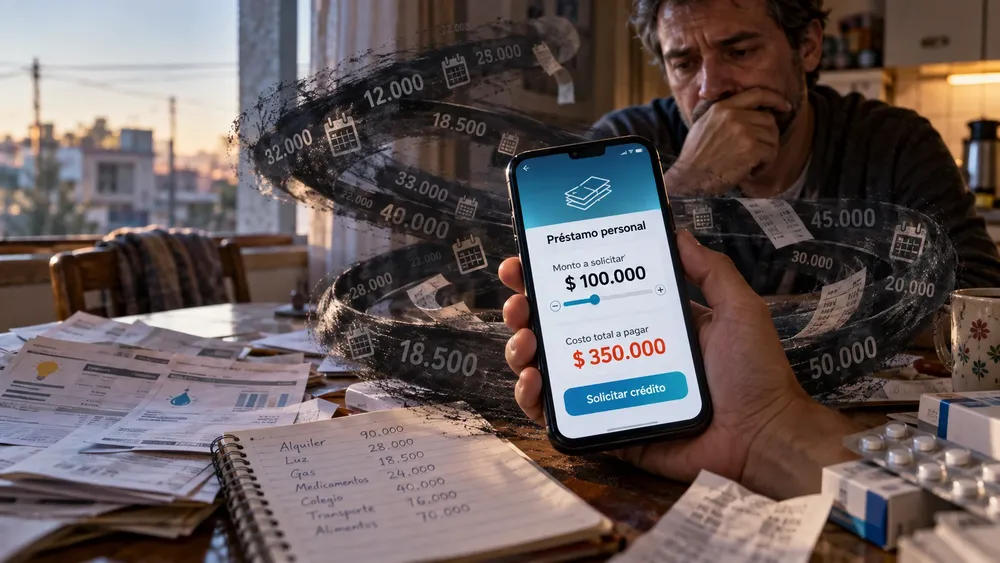 Una cuota puede parecer accesible hasta que aparecen los demás cargos. En Morón, una medida cautelar ordenó a ocho prestamistas no bancarios mostrar el costo completo de sus créditos: intereses, IVA y gastos asociados. La cuestión es sencilla para quien necesita dinero: cuánto recibe hoy y cuánto tendrá que devolver.
Según la información difundida sobre la resolución, las empresas deben dejar de publicar tasas y costos calculados de manera contraria a las pautas aplicables del Banco Central. También deberán exhibir el Costo Financiero Total Efectivo Anual (CFTEA), con IVA incluido, sus valores mínimos y máximos, todos los gastos de la operación y un ejemplo representativo. Tendrán dos días para hacerlo desde que sean notificadas.
La diferencia entre la fecha de la noticia y la fecha de notificación importa.
Para determinar si una financiera incumple la cautelar hay que conocer cuándo recibió la orden y revisar qué ofrece después en sus locales, páginas web, aplicaciones y simuladores. Hasta ahora no se difundió una verificación de ese cumplimiento.
La acción judicial fue impulsada por el Municipio de Morón y la Asociación Ciudadana por los Derechos Humanos a partir de cuestionamientos sobre la información ofrecida a quienes solicitan préstamos. La decisión del juzgado es provisoria y se concentra en cómo se comunica el precio del crédito. No elimina deudas existentes ni resuelve por sí sola los reclamos de cada cliente.
El número que importa antes de aceptar la cuota
La tasa nominal muestra el interés, pero puede dejar afuera otros costos. El CFTEA permite ver el peso de intereses, comisiones, seguros, impuestos y demás cargos incluidos en la financiación. Para comparar préstamos, el Banco Central recomienda mirar también cuánto dinero se recibe efectivamente, cuántas cuotas habrá que pagar y cuál será la suma total devuelta.
Ahí aparece el problema económico detrás del expediente. Una persona puede comparar dos cuotas y elegir la menor sin advertir que una oferta incluye cargos que la otra informa con mayor claridad. También puede recibir menos dinero del solicitado si se descuentan conceptos al desembolsarlo. Sin todos esos datos antes de contratar, la elección se hace a ciegas.
La Ley de Defensa del Consumidor exige información cierta, clara y detallada. En los créditos de consumo deben conocerse condiciones como la tasa efectiva anual, la cantidad de cuotas y los gastos adicionales. La cautelar busca que esa información sea visible cuando todavía se puede decidir si tomar el préstamo, buscar otra opción o desistir.
El conflicto excede a Morón. En relevamientos anteriores de plataformas de préstamos, el Banco Central detectó costos financieros mal informados o inconsistentes con los valores que mostraban los simuladores.
Ese antecedente no prueba que las ocho empresas alcanzadas por esta causa hayan cometido las mismas irregularidades. Sí explica por qué importa comparar la publicidad con el contrato y las cuotas efectivamente cobradas.
Las denuncias que rodean el caso también mencionan hostigamiento en las cobranzas. Pero la obligación cautelar conocida se refiere a la información sobre tasas y costos. Por ahora no corresponde afirmar que la Justicia prohibió esos contactos, redujo intereses, ordenó reintegros o declaró usureras a las ocho firmas.
Falta además un dato indispensable para los consumidores: la nómina de prestamistas alcanzadas. Sin la resolución completa y sus constancias de notificación no es posible identificar públicamente a cada empresa ni establecer si ya venció su plazo para corregir la publicidad. Esos documentos permitirían pasar del anuncio judicial a una comprobación concreta.
Mientras tanto, quien evalúa un préstamo puede pedir por escrito el CFTEA con IVA, el dinero que recibirá, el valor y la cantidad de cuotas y el total a devolver. Conviene conservar la oferta, la captura del simulador y el contrato: si las cifras cambian, esos documentos permiten mostrar qué se prometió y qué se cobró.
La cautelar pone una exigencia elemental sobre la mesa. Antes de endeudarse, una persona debe poder conocer el precio completo del dinero que le ofrecen. En Morón, ocho prestamistas recibieron una orden para mostrarlo. El próximo dato decisivo será comprobar si lo hacen.